
- 高知市の不動産買取・売却査定|有限会社パークホーム
- ブログ一覧
- 離婚時に家を手放す基準は?手放さない選択肢についても解説
離婚時に家を手放す基準は?手放さない選択肢についても解説
2026-09-10
- この記事のハイライト
- ●離婚時に家を手放す理由にはローン返済の困難さや心理的な負担および共有名義の課題がある
- ●ローン返済が可能であればそのまま住み続けたり賃貸に出したりと資産として保有する選択肢もある
- ●家を売却するには買取と仲介の2つの方法があり希望する現金化の時期や価格に合わせて選択する
離婚という大きな人生の岐路に立ち、現在お住まいの家を手放すべきか、それとも残すべきかでお悩みではありませんか。
多額の住宅ローン残債への不安や、複雑な共有名義の解消など、専門的な知識がないままご自身だけで今後の最適な解決策を見つけ出すのは非常に難しい問題ですよね。
本記事では、家を手放すケースと手放さないケースの具体的な判断基準や、買取と仲介を活用した損をしないための売却方法について詳しく解説いたします。
離婚後のスムーズな財産分与と、新しい生活に向けた不動産の取り扱いについて少しでも不安を抱えている方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
離婚で家を手放す主な3つのケース
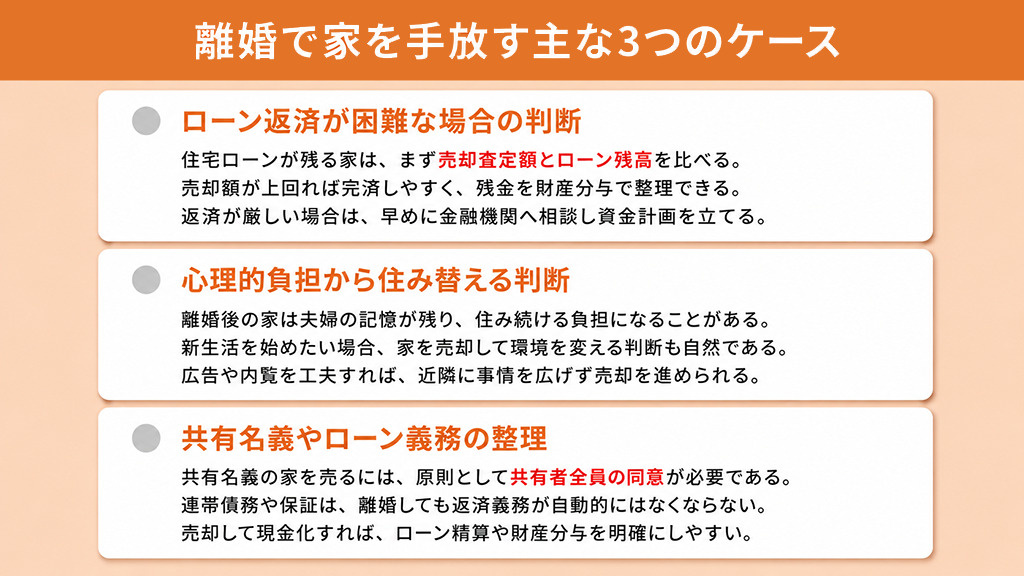
離婚というテーマにおいてまず押さえるべき点として、家を手放すケースには主に3つの状況があります。
まずは、離婚によって家を手放す具体的な理由について解説していきます。
ローン返済が困難な時
住宅ローンが残る家を手放すか判断する際は、まず売却査定額とローン残高を比べることが大切です。
売却額が残高を上回れば完済しやすく、諸費用を差し引いた残金も財産分与として整理できます。
一方、残高のほうが多い場合は、不足分を自己資金で補えるか確認しなければなりません。
また、離婚後は収入が1人分になることもあるため、返済額だけでなく固定資産税や修繕費まで含めて家計を見直しましょう。
返済に余裕を持ちにくいなら、早めに金融機関へ相談し、査定額も確認しておくと売却時期や必要資金を具体化しやすくなります。
家に住みたくない心理
離婚後の家は生活の場である一方、夫婦で過ごした記憶が残りやすく、住み続けることが心理的な負担になる場合があります。
そのため、気持ちを切り替えて新生活を始めたいという理由から、売却を選ぶことも自然な判断です。
また、近所付き合いが深い地域では、周囲への説明や会話に気を使うこともあるでしょう。
そこで住まいを変えれば、生活環境を一新し、新しい日常を築きやすくなります。
さらに、広告方法や内覧の進め方を工夫すれば、近隣へ必要以上に事情を伝えず売却を進めることも可能です。
共有名義の複雑な課題
夫婦の共有名義で家を所有している場合、売却には原則として共有者全員の同意が必要です。
また、連帯債務や連帯保証を利用していると、離婚しても返済義務が自動的になくなるわけではありません。
そのため、一方が住み続ける約束をしても、名義やローンを整理しなければ、将来の売却などで相手の協力が必要になることがあります。
一方で、家を売却して現金化すれば、住宅ローンを精算しやすく、財産分与の金額も明確にできます。
さらに、持分や返済義務を整理できれば、離婚後に元配偶者へ連絡する機会を減らしやすい点もメリットです。
▼この記事も読まれています
35年ローンで購入した家を返済の途中で売る際の流れについて解説
\お気軽にご相談ください!/
離婚後も家を手放さない選択肢とメリット
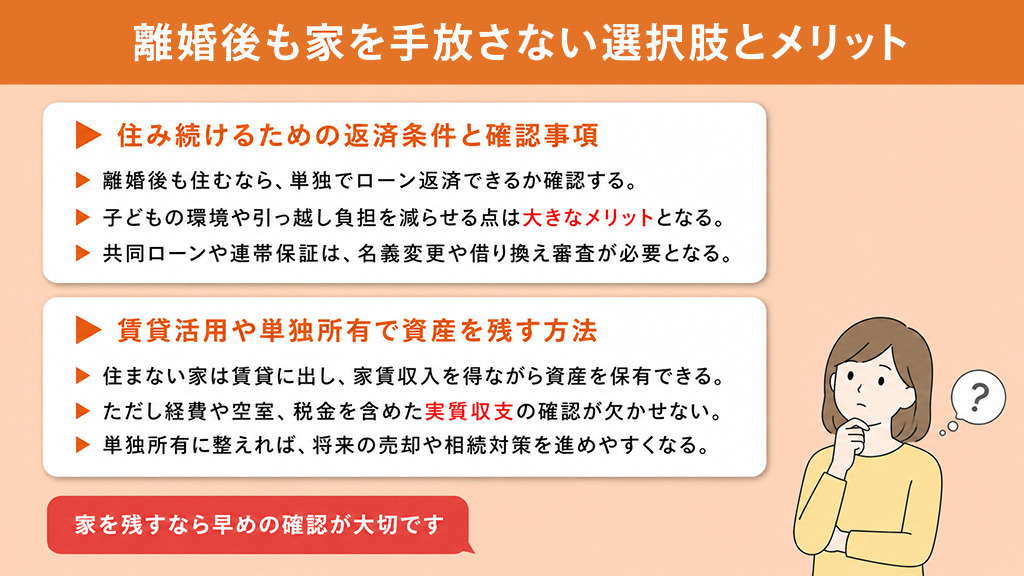
前章では家を手放す状況について述べましたが、条件次第では手放さない選択もありますよね。
ここでは、離婚後も家を手放さないメリットや活用法について解説します。
ローンを返済できる時
離婚後も一方が家に住み続けるなら、まず単独で住宅ローンを返済できるか確認することが重要です。
子どもの学校や友人関係を変えずに済み、引っ越しの負担も減らせるため、生活環境を保ちやすいでしょう。
ただし、夫婦共同のローンや連帯保証がある場合は、名義変更や借り換えに金融機関の審査が必要になることがあります。
また、ローン名義人と居住者が異なる場合は、誰が返済し誰が住むのかを書面で明確にしておくことが大切です。
さらに、固定資産税や修繕費、住宅ローン控除の居住要件まで含め、数年先も無理なく住み続けられるか確認しましょう。
賃貸に出し家賃を得る
離婚後に自分が住まない家でも、賃貸物件として活用すれば、家賃収入を得ながら資産を保有できます。
たとえば月15万円で貸せば年間家賃は180万円ですが、管理費や修繕費、空室期間などを差し引く必要があります。
仮に経費が約47万円、稼働率が85%なら利益は約106万円となり、年間ローン返済が120万円なら14万円ほど自己資金で補う計算です。
そのため、家賃の額面だけでなく、税金や修繕も含めて収支を確認しましょう。
また、住宅ローン返済中の賃貸は金融機関の承諾が必要な場合もあるため、不動産会社と相談しながら計画を立てることが大切です。
単独所有と将来の資産
家を手放さずに残す場合は、共有名義のままにせず、一方の単独所有へ変更する方法も検討できます。
単独所有にすると、将来の売却やリフォームを自分の判断で進めやすくなり、元配偶者への確認も減らせるでしょう。
また、財産分与にあわせて所有権を移す場合は、必要書類の準備や登記手続き、税金の確認が必要です。
そのため、不安があるときは司法書士などの専門家へ相談すると進めやすくなります。
さらに、ローン完済後は返済負担がなくなり、老後の住まいや売却、相続対策にも活用できるため、名義と返済の流れを早めに整えることが大切です。
▼この記事も読まれています
不動産売却のセカンドオピニオンとは?必要性や活用すべきケースを解説
\お気軽にご相談ください!/
離婚後に家を手放す方法と売却手順の比較
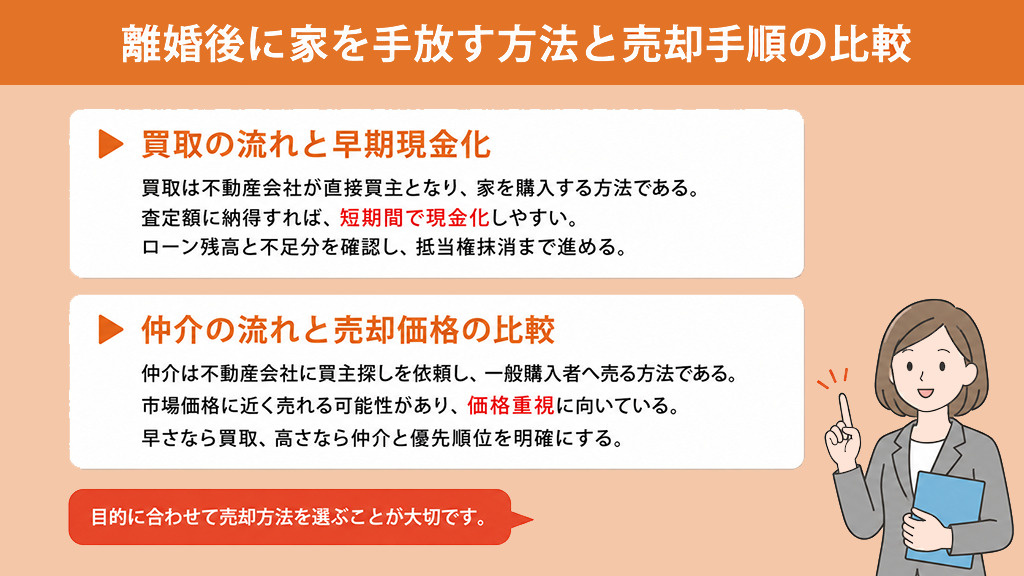
ここまで手放すかどうかの判断基準を解説しましたが、実際の売却手順もおさえておきましょう。
最後に、離婚後に家を手放す2つの方法とその特徴について解説していきます。
買取の流れと現金化
買取は、不動産会社が直接買主となって家を購入する売却方法です。
査定額に納得できれば売買契約へ進みやすく、一般的には査定から決済、引き渡しまで数日から1か月ほどで完了するケースがあります。
また、住宅ローンが残っている場合は、決済日に売却代金で残高を一括返済し、抵当権を抹消して所有権を移します。
もし売却代金だけで完済できない場合は、不足分を自己資金で補えるか確認しておきましょう。
一方、広告や複数回の内覧を省けるため、早く現金化したい方や周囲に知られにくく売却したい方に向いており、複数社の査定比較も有効です。
仲介の流れと高く売却
仲介は、不動産会社に買主探しを依頼し、一般の購入希望者へ家を売却する方法です。
まず査定で価格の目安を確認し、媒介契約を結んだうえで、広告掲載や内覧などの販売活動を進めます。
その後、購入希望者と条件がまとまれば売買契約を結び、決済日に残代金を受け取って抵当権抹消や所有権移転をおこないます。
また、仲介は市場価格に近い金額で売れる可能性があり、売却価格を重視する方に向いている方法です。
ただし、買主が見つかるまで時間がかかることや内覧対応が必要になるため、売却時期に余裕があるか確認して選びましょう。
買取と仲介の徹底比較
買取と仲介は、売却価格に加え、費用や期間、周囲への配慮も比較することが大切です。
仲介は仲介手数料がかかる一方、市場価格に近い金額で売れる可能性があり、価格を重視する方に向いています。
一方、買取は相場より低めになりやすいものの、直接取引のため手数料を抑えやすく、短期間で予定を固めやすい点が魅力です。
また、仲介は売却まで3か月から半年ほどかかる場合がありますが、買取なら広告や内覧を省き、近隣に知られにくく売却できます。
そのため、高く売りたいなら仲介、早く現金化したいなら買取と優先順位を明確にし、査定額とローン残高を確認して選びましょう。
▼この記事も読まれています
不動産を売却する際にリフォームは必要?メリットとデメリットなどを解説!
まとめ
離婚に伴って家を手放す主な理由は、ローン返済の困難さや家に残る過去の記憶を避ける心理、共有名義の複雑な権利関係といった3つのケースがあります。
一方で家を手放さない場合、単独でローンを返済して住み続ける方法や、賃貸に出して家賃収入を得る方法、単独所有にして将来の資産にする選択肢もあります。
実際に家を売却する際は、早く現金化できる買取と、相場に近い価格で高く売れる仲介の2つの方法から、自身の希望条件や予定に合わせて最適な手順を選ぶと良いでしょう。
高知市の不動産売却なら有限会社パークホームへ。
売却のみならず、買取もおこなっております。
お客様のお悩みに真摯に対応いたしますので、お気軽にお問い合わせください。
有限会社パークホーム
高知市を中心に不動産売却をサポートしている地域密着型の不動産会社です。
当社は男女スタッフで高知県全域で不動産の買取・売買・賃貸・リフォームをお手伝いさせて頂いてます。
相続や離婚などいろいろな問題で売却を検討されている方には売却査定頂きましたら、秘密厳守・無料査定にて不動産売却のお手伝いをさせていただいております。
■強み
・地域密着
・スピード感
・サポート力
■事業
・不動産売却(仲介 / 買取)
関連記事
-
不動産売却でのハザードマップの影響はあるのか?直接的な影響はない
◎日本では毎年台風が到来し、強風と大雨によって被害をもたらします。 昨今では大地震も発生しており、日本は災害列島と言えます。 災害の発生しやすい地域を知るなら、ハザードマップで記されていま...
2022-02-27
-
家の相続を放棄するための費用はどのくらい必要?注意点はある?
◎遺産を相続すると財産だけでなく負債も受け継ぐことがあり、また家を相続する場合は管理費や税金もかかるので、場合によっては放棄を選択するのが良いこともあります。 しかし不動産を放棄する場合も...
2022-02-24
-
内覧準備と当日の対応が最重要!?家に住みながら売却活動するなら
◎売りたい家に住みながら売却活動をする場合、ポイントとなってくるのが「内覧」です! 家を買いたい人にとって、内覧の印象は購入の決断にかなり影響します。 内覧予約は急に入ってきたりもするので、...
2022-02-28
-
住宅ローンが払えなくても家を売る方法は?支払い滞納に注意!
◎住宅ローンが払えない場合、家を売って返済に充てることを検討しなければなりません。 しかし家を売るためには住宅ローンを完済し、抵当権を抹消する必要があります。 ではローンが払えなくても...
2022-03-02


